با تغییر سن، اهداف مالی و نیازهای ما نیز تغییر میکند؛ بنابراین بهتر است ترکیب سرمایهگذاری با شرایط هر دوره از زندگی هماهنگ باشد.
قاعده «۱۰۰ منهای سن» چیست؟
در این قاعده سرانگشتی، سن خود را از ۱۰۰ کم میکنید؛ عدد حاصل، سهم تقریبی سهام و صندوقهای سهامی در سبد است. برای مثال، در ۳۰سالگی، این ترکیب شامل ۷۰٪ سهام و ۳۰٪ داراییهای کمریسکتر میشود. این فرمول صرفاً راهنمایی اولیه است، نه نسخهای قطعی برای همه.
در هر دوره، چه چیزی اولویت دارد؟
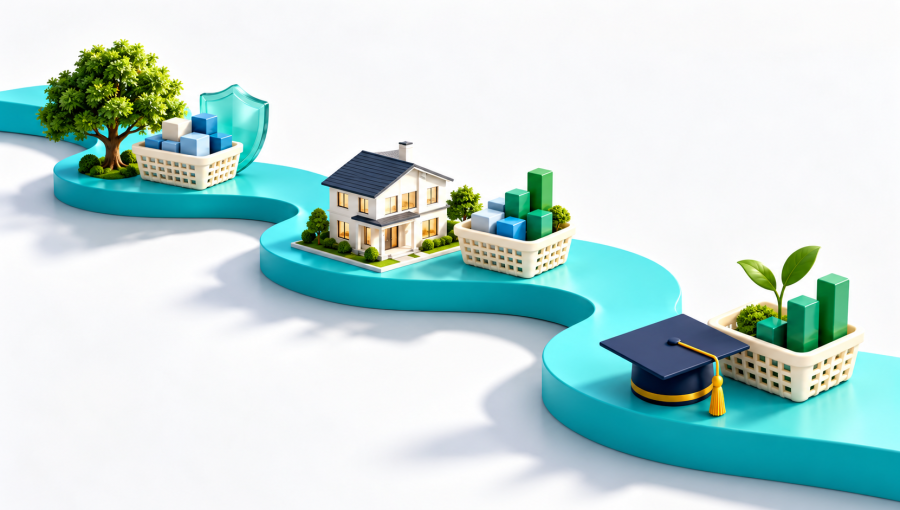
- دهه ۲۰؛ رشد سرمایه: برای اهداف بلندمدت، معمولاً فرصت بیشتری برای عبور از نوسانات بازار دارید.
- دهه ۳۰ و ۴۰؛ تعادل مالی: ترکیب سبد باید با تعهداتی مانند خرید خانه، اقساط و هزینههای خانواده هماهنگ شود.
- دهه ۵۰ به بعد؛ ثبات بیشتر: با نزدیکشدن به زمان استفاده از سرمایه، کاهش نوسان و تأمین نیازهای درآمدی اهمیت بیشتری پیدا میکند.
صندوقهای درآمد ثابت میتوانند در بخش کمریسکتر سبد قرار بگیرند. طلا نیز میتواند به تنوع سبد کمک کند، اما بهدلیل نوسان قیمت، دارایی کمریسک محسوب نمیشود.
سن فقط یکی از معیارهاست. اهداف مالی، ثبات درآمد، زمان نیاز به پول و میزان تحمل ریسک، نقش تعیینکنندهای در انتخاب ترکیب مناسب دارند.